コンビニでの少額の支払いも、カードの選び方ひとつで戻るポイントが大きく変わります。還元率0.5%のカードと11%のカードでは、20倍以上の差です。
コンビニでの還元率の上限で比べると、1位はセブン‐イレブンで最大11%のnanacoクレジットカードです。複数のチェーンを1枚でまとめるなら、対象のコンビニ・飲食店でスマホのタッチ決済7%の三井住友カード(NL)が軸になります。
おすすめ10枚の順位と根拠、コンビニ別の正解、カード払いできないものを公式情報だけで整理しました。
- 3行要約
①1位はセブン‐イレブンで最大11%のnanacoクレジットカード(条件あり)
②対象のコンビニ・飲食店はスマホのタッチ決済で7%の三井住友カード(NL)
③払込票・切手・プリペイドカードは原則カード払い不可
コンビニでお得なクレジットカードの結論
この記事のランキングは、コンビニでの還元率の上限を基準に並べています。比べる値は、年会費無料のカードで、入会時の登録や支払口座の設定だけで届く還元率です。
コンビニでの利用日やアプリのエントリーなど、そのコンビニでの利用にかかわる条件は含めます。リボ払い・分割払い・ローン・投資・給与の受け取りや、ほかのサービスの利用・利用額を条件にした上乗せは含めていません。
上限が同じ水準なら、スマホのタッチ決済に限らずカード本体での支払いも対象になるカードを先に置いています。銀行口座と一体で申し込むカードや、年会費が利用額の条件付きのカードは、同じ発行会社の代表カードの次に置きました。
※記載のスペック情報は2026年11月19日時点の情報です。
1位はnanacoクレジットカード
この基準で1位になるのは、セブン‐イレブンで最大11%になるnanacoクレジットカードです。上乗せの条件は、7iDの登録と支払口座の設定という入会時の手続きで済みます。
三菱UFJカードの上限20%は、リボ払いや給与の受け取り、アプリへのログインなどの条件を含む値です。そのため、この基準では対象店舗の7%で比べました。
11%の内訳は、全員に付く3.0%、7iDの登録で+6.5%とセブンマイル+0.5%、支払口座をセブン銀行にすると+1.0%です。nanacoポイントの10.5%とセブンマイルの0.5%を合わせた値になります。
7iDに登録したカードで払えば、会員コードを見せなくても10%の対象になります。一方で、たばこ・7NOW・QUICPayでの支払いは上乗せの対象外で、上乗せのポイントは月50,000ポイントが上限になります。
2位は三井住友カード(NL)
2位の三井住友カード(NL)は、対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%還元になります。年会費は永年無料で、維持費はかかりません。
対象のコンビニには、セイコーマート、セブン‐イレブン、ポプラ、ミニストップ、ローソンなどが入ります。1枚で複数のチェーンの支払いをまとめられます。
セブン‐イレブンでは、セブン‐イレブンアプリとの連携などの条件達成で上乗せもあり、その値も含めて比べています。三井住友カード(NL)は、同じ発行会社のカードのうちカード単体で申し込める年会費無料のカードとして2位に置きました。
同じ仕組みで、Oliveフレキシブルペイならクレジットモードでの支払い分が8%還元になります。
Oliveフレキシブルペイは株式会社 三井住友銀行の口座と一体で申し込むカードのため、三井住友カード(NL)の次に置いています。
注意したいのは「スマホのタッチ決済」が条件である点です。プラスチックカードを直接かざす物理カードのタッチ決済や、iD・磁気取引は、この7%還元の対象外になります。
つまりカードをApple PayやGoogle ウォレットに登録し、スマホをかざして払うのが正解になります。この設定をしていないと、せっかくの7%は受け取れません。
また、2027年2月1日の利用分から、ミニストップは7%の対象から外れます。セブン‐イレブンやローソンなどでも、たばこの購入分は同じ日から特典の対象外です。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
出典:三井住友カード株式会社『三井住友カード(NL)』、『対象のコンビニ・飲食店でのポイント還元』
コンビニのカード払いで増える年間ポイント
還元率の違いがどれくらいの差になるか、年間のポイントで見てみましょう。通常のカード決済0.5%と、対象コンビニのスマホのタッチ決済7%、セブン‐イレブンでのnanacoクレジットカードの最大11%を並べています。
| 月のコンビニ利用額 | 通常0.5%(年間) | 7%(年間) | 11%(年間・相当) | 7%と0.5%の差額(年間) |
| 3,000円 | 180ポイント | 2,520ポイント | 3,960ポイント | +2,340ポイント |
| 5,000円 | 300ポイント | 4,200ポイント | 6,600ポイント | +3,900ポイント |
| 10,000円 | 600ポイント | 8,400ポイント | 13,200ポイント | +7,800ポイント |
| 20,000円 | 1,200ポイント | 16,800ポイント | 26,400ポイント | +15,600ポイント |
月1万円のコンビニ利用でも、年間で約7,800ポイントの差が生まれます。11%なら通常より約12,600ポイント多く戻る計算です。年会費無料のカードなら、この差額はそのまま手元に残ります。
11%の列は、セブンマイルの0.5%を含む概算です。セブンマイルは税抜の200円ごとに付くため、実際の数字は少し下がります。
コンビニでお得なクレジットカードの選び方
コンビニ向けのカードを「還元率の高さ」だけで選ぶと失敗しがちです。よく行く店・支払い方法・年会費・国際ブランドの4点を押さえると、自分にとっての正解が見えてきます。
よく行くコンビニで還元率が上がるカードを選ぶ
還元率は店舗とカードの組み合わせで決まります。セブン‐イレブン中心ならnanacoクレジットカード、ローソン中心ならローソンPontaプラス、ファミリーマート中心ならファミマカードが噛み合います。
一方で、三井住友カード(NL)やOliveのように、セブン‐イレブン・ローソンなどの対象のコンビニを横断して7〜8%を狙えるカードもあります。複数のコンビニを日によって使い分けるなら、こうした横断型を主役にしたほうが管理は楽でしょう。
1つの店舗に絞れる人は専用カード、ばらける人は横断型、という分け方が基本の考え方になります。
コンビニ以外でも使うなら基本還元率1.0%以上を選ぶ
コンビニの高還元は条件付きが多く、コンビニ以外の支払いでは通常還元率に戻ります。三井住友カード(NL)とnanacoクレジットカードの通常還元率は0.5%で、コンビニ以外では0.5%にとどまる点は理解しておきたいところです。
1枚で生活全体をまかないたいなら、どこで使っても1.0%が戻るJCBカード Wやdカードをベースに据えると無駄がありません。コンビニ用の高還元カードと、日常用の1.0%カードを2枚で使い分けるのも現実的な戦略になります。
国際ブランドと対応する決済方法で選ぶ
三井住友カード系の7〜8%はスマホのタッチ決済が前提のため、Visa・Mastercardのタッチ決済に対応し、Apple PayやGoogle ウォレットに登録できることが条件になります。
nanacoクレジットカードは国際ブランドがJCBのみで、Apple Pay・Google Payに登録できます。
三菱UFJカードのように、Visa・Mastercard・JCB・Amexから国際ブランドを選べるカードもあります。海外利用が多い人はVisaやMastercardを選んでおくと安心でしょう。
年会費で選ぶ
コンビニ利用がメインなら、年会費無料カードで十分に元が取れます。nanacoクレジットカード・三井住友カード(NL)・三井住友カード(CL)・JCBカード W・三菱UFJカードは、いずれも年会費が永年無料です。
dカードも年会費は無料ですが、NTTドコモは2026年12月以降に年会費などの見直しを予定しています。
年100万円以上をカードに集約できる人だけ、特典の厚い三井住友カード ゴールド(NL)を検討する流れが現実的でしょう。年会費を払ってでも空港ラウンジや継続ポイントが欲しいか、という基準で判断すると迷いません。
迷ったときの基本形は、よく行くコンビニ用の1枚と、日常用のJCBカード Wやdカードの2枚持ちです。
セブン‐イレブン中心ならnanacoクレジットカード、複数のチェーンを回るなら三井住友カード(NL)が軸になります。どれも年会費無料なので、2枚持っても維持コストはかかりません。
コンビニで高還元のおすすめクレジットカード10選
コンビニ利用に向くカードを10枚、コンビニでの還元率の上限が高い順に並べました。スペックはすべて各発行会社の公式情報に基づいています。
並び順は、冒頭の結論で示した基準のとおりです。1位はnanacoクレジットカード、2位は三井住友カード(NL)になります。
| カード名 | 発行会社 | 年会費 | 国際ブランド | コンビニでの還元率 | 追加カード | 公式サイト |
| 1位 nanacoクレジットカード | セブン銀行・セブン・カードサービス | 永年無料 | JCB | セブン‐イレブンで最大11%(7iD登録・支払口座の設定が条件)/通常0.5% | ETCカード | 公式サイト |
| 2位 三井住友カード(NL) | 三井住友カード株式会社 | 永年無料 | Visa・Mastercard | 対象のコンビニ・飲食店で7%(スマホのタッチ決済・モバイルオーダー)/通常0.5% | 家族カード永年無料・ETCカードあり | 公式サイト |
| 3位 Oliveフレキシブルペイ | 三井住友カード株式会社 | 永年無料(Oliveフレキシブルペイ 一般) | Visa | 対象のコンビニ・飲食店で8%(クレジットモード・スマホのタッチ決済)/通常0.5% | 家族カード・ETCカードあり | 公式サイト |
| 4位 三井住友カード(CL) | 三井住友カード株式会社 | 永年無料 | Visa・Mastercard | 対象のコンビニ・飲食店で7%(スマホのタッチ決済・モバイルオーダー)/通常0.5% | カードレス・ETCカードあり | 公式サイト |
| 5位 三井住友カード ゴールド(NL) | 三井住友カード株式会社 | 5,500円(年100万円利用で翌年以降永年無料) | Visa・Mastercard | 対象のコンビニ・飲食店で7%(スマホのタッチ決済・モバイルオーダー)/通常0.5% | 家族カード永年無料・ETCカードあり | 公式サイト |
| 6位 三菱UFJカード | 三菱UFJニコス | 永年無料 | Visa・Mastercard・JCB・Amex | セブン‐イレブン・ローソンなどの対象店舗で7%(条件達成で上限20%) | 家族カード・ETCカードあり | 公式サイト |
| 7位 ローソンPontaプラス | ローソン銀行 | 無料(所定の期間に利用がない場合はカードサービス手数料2,200円) | Mastercard | ローソンで最大6%(条件あり)/通常1.0% | ETCカードあり(発行手数料1,100円) | 公式サイト |
| 8位 ファミマカード | ポケットカード | — | JCB | ファミリーマートでファミペイ連携5%割引(未連携は3%) | ETCカードあり | 公式サイト |
| 9位 JCBカード W | JCB | 永年無料 | JCB | セブン‐イレブンで2.0%(事前のポイントアップ登録が条件)/通常1.0% | 家族カード無料・ETCカード(2年目以降は条件を満たせば無料) | 公式サイト |
| 10位 dカード | NTTドコモ | 無料(2026年12月以降に見直し予定) | Visa・Mastercard | 1.0%(dポイント/ローソンはポイント二重取り) | 家族カード・ETCカードあり | 公式サイト |
表の三井住友カード系の7〜8%は、いずれもスマホのタッチ決済またはモバイルオーダーが条件です。物理カードのタッチや通常のカード決済では通常還元率になります。
三菱UFJカードの7%は、カード本体やカード現物のタッチ決済、Apple Pay(QUICPay)での支払いが対象です。nanacoクレジットカードの上乗せは、クレジットショッピングの利用分が対象です。
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。※通常のポイント分を含んだ還元率です。※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
1位:nanacoクレジットカード
セブン‐イレブンを集中的に使うなら、nanacoクレジットカードが噛み合います。株式会社セブン銀行と株式会社セブン・カードサービスが、2026年8月26日に提供を始めたカードです。
これまでのセブンカード・プラスは、2026年6月30日で新規入会の申込受付を停止しています。これからセブン‐イレブン向けのカードを作るなら、nanacoクレジットカードが有力な選択肢でしょう。
年会費は永年無料で、国際ブランドはJCBです。通常は200円(税込)ごとに1ポイントのnanacoポイントが貯まり、セブン‐イレブンでは最大11%まで還元されます。
11%を受けるには、7iDへの登録と、支払口座をセブン銀行口座にする設定が必要です。7iDだけなら10%で、どちらもしなくてもセブン‐イレブンの利用分は3.0%になります。
Apple Pay・Google Payのタッチ決済も上乗せの対象です。この場合、セブンマイルの0.5%はセブン‐イレブンアプリの会員コードを見せたときに付きます。月10万円の利用ごとにセブン銀行ATMで現金1,000円を受け取れる特典もあります。
| 項目 | 内容 |
| 年会費 | 永年無料 |
| 国際ブランド | JCB |
| 通常の還元 | 200円(税込)ごとに1ポイント(nanacoポイント) |
| セブン‐イレブン | 最大11%(全員3.0%+7iD登録で6.5%とセブンマイル0.5%+支払口座をセブン銀行で1.0%) |
| 上乗せの対象外 | たばこ・7NOW・QUICPay・返品や取消しの取引・商業施設内の一部店舗 |
| 上乗せの上限 | 月50,000ポイント |
| 現金の還元 | 当月16日から翌月15日の利用10万円ごとにセブン銀行ATMで現金1,000円(上限は15,000円) |
| 追加できるカード | ETCカード(年会費・発行手数料無料) |
| 発行 | nanacoクレジットカードアプリから最短3分(受付は9:00から19:30まで。審査状況などにより即時発行できない場合あり) |
| 締め日・支払日 | 毎月15日締め・翌月10日払い |
ポイントの使い道や利用額別の実質還元率は、nanacoクレジットカードの解説記事で詳しく扱っています。入会特典の条件と受け取りの期限は、入会キャンペーンのまとめで確かめられます。
申し込みの流れと最新の条件は、nanacoクレジットカードの公式サイトで確認できます。
出典:nanaco『nanacoクレジットカード』、セブン銀行・セブン・カードサービス『「nanaco クレジットカード」提供開始』、『「セブンカード・プラス」新規入会申込停止のお知らせ』
2位:三井住友カード(NL)

| 年会費 | 永年無料 |
| 国際ブランド | Visa、Mastercard |
| ポイント還元率 | 0.5%(対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで7%) |
| 総利用枠 | ~100万円 |
| 発行期間 | 最短10秒でカード番号を表示 ※即時発行ができない場合があります |
| 旅行傷害保険 | 最高2,000万円の海外旅行傷害保険(利用付帯) ※事前に旅費などを当該カードでクレジット決済いただくことが前提です。 |
| 追加カード | 家族カード、ETCカード発行可 |
| 電子マネー | iD(専用) PiTaPa WAON Apple Pay Google Pay Samsung Pay |
| ポイント有効期限 | ポイントの最終変動日から1年間(自動延長) |
| 公式サイト | https://www.smbc-card.com/nyukai/card/numberless.jsp |
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
複数のコンビニを横断して使うなら、三井住友カード(NL)が主役になります。年会費は永年無料で、対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%還元です。
対象のコンビニには、セイコーマート、セブン‐イレブン、ポプラ、ミニストップ、ローソンなどが含まれ、店舗を横断して高還元を受けられます。年会費永年無料でありながら、最高2,000万円の海外旅行傷害保険が付くのも強みといえるでしょう。
通常還元率は0.5%のため、コンビニ以外のメイン利用には向きません。セブン‐イレブンでは、セブン‐イレブンアプリとの連携などの条件達成で上乗せの仕組みもあります。券面に番号がないナンバーレス仕様で、カード情報はVpassアプリから確認する形です。
「対象のコンビニやカフェでまず還元を取りたい人」が最初に持つ1枚として、過不足のない選択肢になります。
3位:Oliveフレキシブルペイ

| 年会費 | 永年無料 |
| 国際ブランド | Visa |
| ポイント還元率 | 0.5%(条件達成で最大20%※) |
| 発行期間 | 最短70分で口座開設(※)/カードは1週間〜10日で到着 ※最短70分で開設できない場合があります。口座開設時間短縮についての詳細は必ず三井住友銀行の公式ページにてご確認ください。 |
| 追加カード | 家族カード、ETCカード発行可能 |
| 電子マネー | Apple Pay、Google Pay™、Samsung Pay |
| 公式サイト | https://www.smbc.co.jp/kojin/olive-account/flexible-pay/ |
(2026年8月時点/出典:三井住友カード株式会社「Vポイントアッププログラム」)
三井住友カード(NL)の7%をさらに上回るのがOliveフレキシブルペイです。クレジット・デビット・ポイント払いの3つのモードを1枚に備え、クレジットモードでの対象コンビニ・飲食店の支払いが8%還元になります。
Oliveフレキシブルペイ 一般の年会費は永年無料です。
ただしデビットモードでの支払い分は1.5%還元にとどまるため、8%を狙うならクレジットモードを選ぶ必要があります。支払いモードはアプリで切り替えられるので、使い分けの手間を許容できるかが判断の分かれ目になるでしょう。
株式会社 三井住友銀行の口座と一体で管理でき、残高確認から支払いまでアプリで完結するのも特徴です。銀行口座・クレジット・デビットをまとめてスマホで扱いたい人に向いた1枚といえます。
4位:三井住友カード(CL)

| 年会費 | 永年無料(本会員・家族会員ともに) ※入会翌年度以降、前年度に一度もETC利用のご請求がない場合は、ETCカード年会費550円(税込)のお支払いが必要となります |
| 申込資格 | 満18歳以上の方(高校生は除く) |
| 発行会社 | 三井住友カード株式会社 |
| 国際ブランド | Visa / Mastercard |
| ポイント還元率 | 0.5%(税込200円につき1ポイント相当のVポイント) ※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。 |
| ポイント有効期限 | 最終変動日から1年間(自動延長) |
| 総利用枠 | ~100万円 |
| 発行期間 | 最短10秒でカード番号発行* |
| 即時発行の受付時間 | 24時間受付 ※毎週月曜1:00〜7:45とシステムメンテナンス中は即時発行の対象外です。 ※19:31〜翌8:59に発行された場合、当面はショッピング利用枠5万円・1回払いのみのご利用となります。 |
| プラスチックカード郵送の有無 | 無 ※後日、カードを発行することもできます。 |
| 追加カード | 家族カード(年会費永年無料)/ETCカード(年会費・発行手数料無料) ※家族カードも本会員と同じくカードレスとなります。 |
| 電子マネー | iD(専用) / PiTaPa / WAON / Apple Pay / Google Pay / Samsung Pay ※Google Pay・Samsung Payでは、Mastercard®のタッチ決済はご利用いただけません。 |
| 海外旅行傷害保険 | 最高2,000万円(利用付帯) |
| 国内旅行傷害保険 | なし |
| 公式サイト | https://www.smbc-card.com/nyukai/cardless/index.html |
※即時発行ができない場合があります。
三井住友カード(CL)は、プラスチックカードを発行しないカードレスタイプです。還元の仕組みは三井住友カード(NL)と同じで、対象のコンビニ・飲食店のスマホのタッチ決済で7%還元、年会費は永年無料になっています。
申し込み後すぐにカード番号が発行され、Apple PayやGoogle ウォレットに登録すればその日からコンビニで使えます。財布に物理カードを増やしたくない人や、スマホ決済だけで完結させたい人に合う設計です。
カードレスのため、ATMでのキャッシングなどATMの利用はできない点には注意が必要です。ATMでの操作を使う予定がある人は、物理カードのある三井住友カード(NL)を選んでおくと安心でしょう。
スマホ決済が生活の中心になっている人ほど、カードレスの身軽さが役立ちます。
5位:三井住友カード ゴールド(NL)

| 発行会社 | 三井住友カード株式会社 |
| 年会費 | 通常5,500円(税込) 年間100万円のご利用で翌年以降の年会費永年無料 ※年間100万円のご利用有無に関わらず初年度の年会費は5,500円(税込)となります。 ※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。 |
| 国際ブランド | Visa、Mastercard |
| ポイント還元率 | 0.5% ※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。 |
| 発行期間 | 最短10秒でカード番号を表示 ※即時発行ができない場合があります。 |
| 追加カード | 家族カード、ETCカード |
| 電子マネー | iD(専用) PiTaPa WAON Apple Pay Google Pay Samsung Pay |
| 公式サイト | https://www.smbc-card.com/nyukai/card/gold-numberless.jsp |
コンビニ以外も含めて年100万円以上をカードに集約できるなら、三井住友カード ゴールド(NL)が選択肢に入ります。年会費は通常5,500円(税込)ですが、年間100万円の利用で翌年以降の年会費が永年無料になる仕組みです。
国内主要空港のラウンジも無料で使えます。対象のコンビニ・飲食店の7%還元は三井住友カード(NL)と同じ水準です。
年100万円という条件は、月あたり約8.3万円のカード利用に相当します。公共料金や通信費、日々の買い物をまとめれば届く人も多いはずですが、届かないなら無料の三井住友カード(NL)や三井住友カード(CL)で十分でしょう。
「年会費の元を取れる利用額があるか」を冷静に見積もってから選びたい1枚になります。
出典:三井住友カード株式会社『三井住友カード ゴールド(NL)』
6位:三菱UFJカード

| 年会費 | 永年無料 |
| 国際ブランド | Visa、Mastercard、JCB、American Express |
| ポイント還元率 | 0.5%相当(1,000円で1ポイント・1ポイント=5円相当で換算)/対象店舗の利用分は条件達成で最大20% |
| 発行期間 | 最短翌営業日(Visa・Mastercardの場合) |
| 追加カード | 家族カード、ETCカード発行可能 |
| 電子マネー | Apple Pay、QUICPay(Visa・Mastercardの場合) |
| 公式サイト | https://www.bk.mufg.jp/tsukau/credit/sagasu/mucard/index.html |
三菱UFJカードは年会費が永年無料で、セブン‐イレブンやローソンなど対象店舗の還元率が7%にアップします。7%は基本ポイント0.5%とスペシャルポイント6.5%の合計で、6.5%分は月の利用額5万円までが対象です。
対象になるのは、カード本体での支払い、カード現物のタッチ決済、Apple Pay(QUICPay)での支払いです。Apple PayによるMastercardタッチ決済は対象外になります。
還元率は1ポイント5円相当の商品に交換した場合の値で、キャッシュバックだと1ポイント4円です。
ポイントアッププログラムの条件達成で、還元率は上限20%まで伸びる設計です。条件には、MDCアプリへのログインや三菱UFJ銀行での給与の受け取り、リボ払い・分割払いの利用などが含まれます。
国際ブランドをVisa・Mastercard・JCB・Amexから選べる自由度の高さも特徴でしょう。ただし対象店舗によっては、アメリカン・エキスプレスのカードは優遇の対象外になります。
上限20%は複数条件の達成が前提のため、まずは7%を取りに行く使い方が現実的になります。好きな国際ブランドで持ちたい人に向いた1枚です。
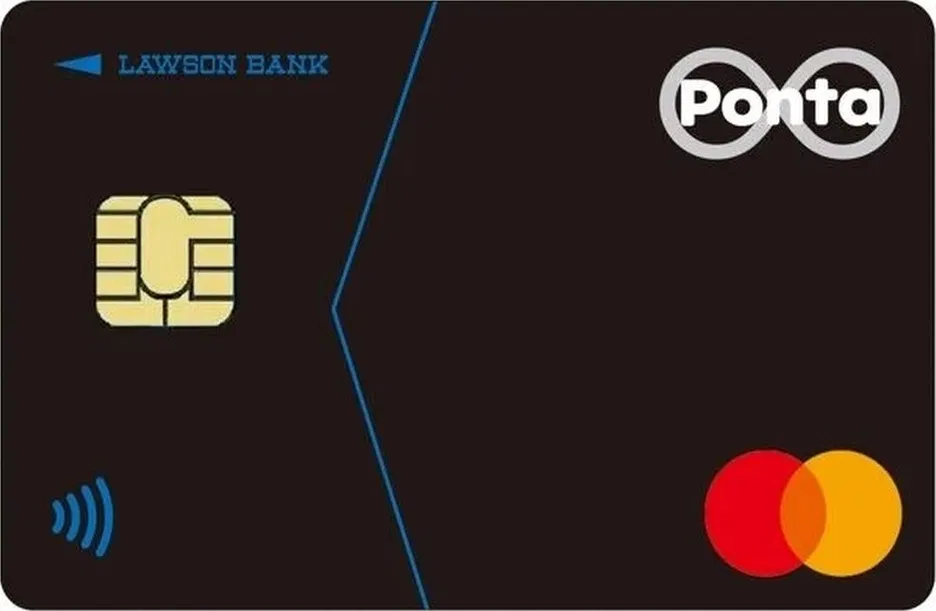
7位:ローソンPontaプラス
| 年会費 | 永年無料 |
| 国際ブランド | Mastercard |
| ポイント還元率 | 通常1%、条件達成で最大15% |
| 発行期間 | 最短3営業日 |
| 追加カード | ETCカード発行可 |
| 電子マネー | Apple Pay、QUICPay |
| 公式サイト | https://www.lawsonbank.jp/lp/lp_credit.html |
ローソン中心の生活なら、ローソンPontaプラスが合います。通常還元率1.0%で、ローソンでは条件達成で最大6%まで還元率が上がります。
ローソンでの上乗せは、10日・20日のカード利用の追加分と、ローソンアプリのエントリーによる追加分で構成されます。
エントリーには、Ponta会員IDのローソンアプリへの登録と、毎月の手続きが必要です。貯まるのはPontaポイント、国際ブランドはMastercardです。
年会費は無料ですが、所定の期間内にクレジットの利用がないと、カードサービス手数料2,200円(税込)がかかります。通常還元率も1.0%と汎用カードとして使える水準なので、ローソン利用が多い人のメインカード候補になるでしょう。
出典:ローソン銀行『ローソンPontaプラス』、『ポイント』
8位:ファミマカード

| カード名 | ファミマカード |
| 発行会社 | ポケットカード株式会社 |
| 年会費 | 永年無料 |
| 国際ブランド | JCB |
| ポイント還元率※割引 | 請求時割引(3%/5%/1%) |
| 追加カード | ETCカード |
| 公式サイト | https://www.family.co.jp/services/fcard.html |
ファミリーマートをよく使うなら、2025年9月に登場したファミマカードが軸です。ファミペイと連携すると、ファミリーマート店舗での決済が5%割引になります。連携前の通常利用でも会計金額の3%割引が受けられます。
割引はカード代金の請求時に適用されます。ポイント還元ではなく「割引」で得をするのが、このカードの考え方です。
ファミマカードでファミペイにチャージした場合は、チャージ金額の0.5%分のファミマポイントが付き、割引の対象外になります。たばこ・チケット類・Apple Payでの決済は1%割引で、ファミマ以外のJCB加盟店でも1%割引です。
出典:ファミリーマート『ファミマカードが登場! ファミペイ連携で割引率が最大5%に!』
9位:JCBカード W

| 年会費 | 永年無料(申込は18歳以上39歳以下。40歳以降も年会費無料のまま継続可) |
| 国際ブランド | JCB |
| ポイント還元率 | 通常1.0%相当、優待店利用で最大10.5%相当(※) |
| 発行期間 | ナンバーレスカードは最短5分、プラスチックカードは約1週間 |
| 追加カード | 家族カード、ETCカード発行可能 |
| 電子マネー | Apple Pay、Google Pay、Samsung Wallet、MyJCB Pay、QUICPay |
| 公式サイト | https://www.jcb.co.jp/ordercard/kojin_card/os_card_w2.html |
1枚で生活全体をまかないたい18〜39歳には、JCBカード Wが有力です。年会費は本会員も家族会員も無料で、いつでも200円(税込)につき2ポイント、つまり還元率1.0%が戻ります。
入会できるのは18歳以上39歳以下ですが、いったん発行すれば40歳以降も年会費無料のまま継続できます。事前にポイントアップ登録をすると、セブン‐イレブンでの還元率は2.0%になります(一部対象外の店舗あり)。
コンビニ特化型のカードに対し、JCBカード Wは日常全体の還元率を底上げするタイプになります。コンビニ用の高還元カードと組み合わせ、コンビニ以外の支払いをJCBカード Wに寄せると無駄が出にくくなるでしょう。
10位:dカード

| 年会費 | 無料(2027年1月から、前年度に1度も利用がない場合は1,650円(税込)) |
| 国際ブランド | Visa、Mastercard |
| ポイント還元率 | 1.0%(2027年1月の利用分から0.5%) |
| 発行期間 | カード到着まで最短5日(オンライン申込の場合) |
| 追加カード | 家族カード、ETCカード発行可 |
| 電子マネー | iD(カード・おサイフケータイ・Apple Payで利用可) |
| 公式サイト | https://dcard.docomo.ne.jp/st/index.html |
dカードは年会費無料で、どこで使っても100円(税込)につき1ポイント、還元率1.0%が戻ります。コンビニ特化型ではなく、dポイントを貯める汎用カードという位置づけです。
なお、NTTドコモは2026年12月以降に、ポイント還元率・進呈条件と年会費の見直しを予定しています。
かつてローソンでの3%割引がありましたが、これは2020年11月30日の利用分で終了済みです。古い記事では今もdカードを「ローソンで3%割引」と紹介していることがありますが、現在の特典内容とは異なります。
dカードの提示分とカード決済分は別々に付くため、dポイント経済圏の人には今も使えます。普段使いの1.0%とdポイントの貯まりやすさで選ぶ1枚になるでしょう。
出典:dカード『dカードのご紹介』、『ローソン・ローソンストア100における3%割引特典終了のお知らせ』
コンビニ別のおすすめクレジットカード
同じコンビニでも、チェーンごとに相性の良いカードは変わります。セブン‐イレブン・ローソン・ファミリーマート・その他の4区分で、軸になるカードは次のとおりです。
| コンビニ | 軸になるカード | 狙える還元率 |
| セブン‐イレブン | nanacoクレジットカード/三井住友カード(NL)/Olive | nanacoクレジットカードで最大11%(条件あり)、スマホのタッチ決済7〜8% |
| ローソン | 三井住友カード(NL)/ローソンPontaプラス | スマホのタッチ決済7%、ローソンPontaプラスで最大6%(条件あり) |
| ファミリーマート | ファミマカード | ファミペイ連携で5%割引 |
| セイコーマート・ポプラ等 | 三井住友カード(NL)/Olive | スマホのタッチ決済7〜8% |
セブン‐イレブンで得するカード
| カード名 | 申込 | 年会費 | 還元率 | 国際ブランド | 付帯サービス | 電子マネー | 特典 | 申込 |
|---|---|---|---|---|---|---|---|---|
三井住友カード(NL)
 |
公式サイト | 永年無料 | 0.5%〜7% | Visa / Mastercard | ETCカード / 家族カード / ナンバーレス | iD(専用) / PiTaPa / WAON / Apple Pay / Google Pay / Samsung Pay |
|
公式サイト |
Oliveフレキシブルペイ
 |
公式サイト | 永年無料 | 0.5% | Visa | 支払いモード切替 / ETCカード | Apple Pay / Google Pay / Samsung Pay |
|
公式サイト |
セブン‐イレブンは選択肢が多い店舗です。セブン‐イレブンに集中するならnanacoクレジットカードの最大11%、コンビニを横断して使うなら三井住友カード(NL)・Oliveのスマホのタッチ決済7〜8%が軸になります。
nanacoクレジットカードは7iDへの登録と支払口座の設定で11%まで伸び、貯まるのはnanacoポイントです。三井住友カード(NL)にも、セブン‐イレブンアプリとの連携などの条件達成で上乗せの仕組みがあるため、両方の条件を見比べるとよいでしょう。
JCBカード Wもセブン‐イレブンが優待店に含まれ、通常の1.0%より高い還元を受けられます。nanacoへのチャージ、店頭で使える支払い方法まで含めた比較は、セブン‐イレブンでお得なクレジットカードの記事にまとめています。
ローソンで得するカード
| カード名 | 申込 | 年会費 | 還元率 | 国際ブランド | 付帯サービス | 電子マネー | 特典 | 申込 |
|---|---|---|---|---|---|---|---|---|
|
三井住友カード(NL)
|
公式サイト | 永年無料 | 0.5%〜7% | Visa / Mastercard | ETCカード / 家族カード / ナンバーレス | iD(専用) / PiTaPa / WAON / Apple Pay / Google Pay / Samsung Pay |
|
公式サイト |
|
Oliveフレキシブルペイ
|
公式サイト | 永年無料 | 0.5% | Visa | 支払いモード切替 / ETCカード | Apple Pay / Google Pay / Samsung Pay |
|
公式サイト |
dカード
 |
公式サイト | 永年無料(2027年1月以降、前年に利用がないと1,650円(税込)) | 1%(100円(税込)につき1ポイント) | Visa / Mastercard | 家族カード / ETCカード | iD / Apple Pay |
|
公式サイト |
ローソンでは、三井住友カード(NL)のスマホのタッチ決済7%とローソンPontaプラスが二大軸になります。ローソンPontaプラスはローソンアプリでの毎月のエントリーなどの条件で最大6%まで還元率が上がり、Pontaポイントが貯まる仕組みです。
dカードはローソンの3%割引が2020年に終了しているため、かつてほどの優位はありません。ただしdカードの提示分とカード決済分は別々に付くので、dポイントを集めている人には今も使えます。
Pontaを貯めるならローソンPontaプラス、dポイントを貯めるならdカード、手間なく高還元なら三井住友カード(NL)、という整理になります。自分がどのポイント経済圏にいるかで、ローソンの正解は変わってきます。
ファミリーマートで得するカード
ファミリーマートでは、ファミマカードが中心になります。ファミペイ連携後はファミリーマート店舗の決済が5%割引になり、買い物のたびに値引きを受けられるのが強みです。
割引の対象は、ファミマカードでの決済です。ファミマカードでファミペイにチャージした分は0.5%のファミマポイントになり、割引の対象から外れます。
ファミリーマートの会計では、dポイント・楽天ポイント・Vポイントのいずれかのポイントカードを支払いの前に見せると、ポイントも加算されます。ファミマでの買い物頻度が高いほど、割引の効果は積み上がっていきます。
出典:ファミリーマート『ファミマカードが登場! ファミペイ連携で割引率が最大5%に!』、『クレジットカード|サービス』
ミニストップ・その他のコンビニで得するカード
セイコーマートやポプラは、三井住友カード(NL)・Oliveのスマホのタッチ決済で7〜8%の対象店舗に入っています。ナチュラルローソン、ローソンストア100も対象です。
ミニストップは2027年1月31日の利用分までが対象で、2027年2月1日の利用分からは7〜8%の対象から外れます。それ以降のミニストップでは通常のポイントだけが付く点に注意しましょう。
対象店舗は変更される場合があるため、よく行く店が対象かどうかは公式の対象店舗一覧で確認しておくと安心です。店が変わっても還元を取りこぼしにくいのが、横断型を主役にする利点になります。
出典:三井住友カード株式会社『対象のコンビニ・飲食店でのポイント還元』
コンビニでポイントを二重取り・三重取りする方法
コンビニでの還元を積み増す考え方は、1回の会計でポイントの受け取り口を重ねることです。受け取り口は、大きく「カード決済の還元」「共通ポイントカードの提示」「アプリのクーポン」の3つに分かれます。この3つをそろえると、いわゆる二重取り・三重取りが成立します。
共通ポイントカードを提示する
多くのコンビニは、支払いとは別にポイントを貯められます。ローソンならPonta、ファミリーマートならdポイント・楽天ポイント・Vポイント、セブン‐イレブンならセブン‐イレブンアプリの会員コード提示によるセブンマイルが対象です。
会計時にアプリのポイントカード画面を提示すれば、提示分のポイントを別途受け取れます。カード決済の還元とは別枠なので、提示を忘れるとそのぶん取りこぼす形になります。「先にポイントカードを見せ、次にタッチ決済」という順番を習慣にしておくとよいでしょう。
タッチ決済のカード還元を重ねる
共通ポイントの提示に、カード決済の還元を重ねます。三井住友カード(NL)のスマホのタッチ決済なら、対象のコンビニ・飲食店で7%還元が上乗せされる形です。
たとえばローソンなら、Pontaの提示分とローソンPontaプラスの決済分を別々に受け取れます。店舗の共通ポイントと相性の良いカードをそろえることが、重ね取りの土台になります。
アプリのクーポン・キャンペーンを併用する
各コンビニのアプリには、対象商品が割引になるクーポンや、ポイント増量のキャンペーンが用意されています。これらは支払い方法とは独立しているため、クーポン利用とポイント提示とカード決済を同時に成立させられるのが利点です。
キャンペーンはエントリー制のことが多く、登録を忘れると対象外になります。よく行くコンビニのアプリは入れておき、来店前にクーポンとエントリーを確認しておくのがコツでしょう。
あなたに合うコンビニカードがわかる診断
ここまでの10枚から、自分に合う1枚を選ぶための診断を用意しました。よく行くコンビニ・年会費の希望・スマホ決済をするかどうかの質問に答えると、候補のカードが絞り込めます。
コンビニ向けカード診断
4つの質問に答えるだけで、よく行くコンビニと支払いスタイルに沿った1枚を判定します。
支払いスタイルから判定中…
コンビニでのクレジットカードの使い方とタッチ決済
三井住友カード系の7〜8%還元を取りこぼさない鍵は、スマホのタッチ決済の設定です。登録から支払いまでの手順は次のとおりです。
タッチ決済とは
タッチ決済は、カードやスマホを決済端末にかざすだけで支払いが完了する仕組みです。Visaのタッチ決済・Mastercardのタッチ決済に対応し、リーダーにかざすと数秒で決済が終わります。カードを差し込んだり、暗証番号を打ったりする手間が省けるのが特徴です。
カードの券面やスマホのウォレットに、電波のようなマーク(リップルマーク)があればタッチ決済に対応しています。コンビニのレジ端末にも同じマークが表示されているので、目印として覚えておくと迷いません。
スマホのタッチ決済を設定して7%にする手順
三井住友カードの7〜8%は、カードをスマホに登録して使うことが条件です。iPhoneならApple Pay、AndroidならGoogle ウォレットに、対象のVisa・Mastercardを登録します。
登録の流れは次のとおりです。
- ウォレットアプリを開き、カード追加を選びます。
- カード番号を撮影、または手入力します(三井住友カード(CL)はVpassアプリで番号を確認)。
- SMSなどで本人認証を済ませます。
- 支払い時に使うブランドのタッチ決済を選びます。
登録後は、レジで「Visaのタッチで」または「Mastercardのタッチで」と伝えてスマホをかざせば完了します。物理カードをかざす方法だと7%還元の対象外になるので、支払いはスマホで行うのがポイントです。
複数のカードを登録している場合は、メインに使うカードをエクスプレスカードに設定しておくと、アプリを開かずにかざせて便利でしょう。
セルフレジ・有人レジでの操作
有人レジでは、支払い方法を聞かれたら「クレジットカードのタッチで」と伝えます。端末にスマホをかざし、画面に完了表示が出れば支払いは終わりです。
セルフレジでは、支払い方法の選択画面で「クレジット」または「タッチ決済」を選び、リーダー部分にスマホをかざします。店舗によって画面の表記は異なるため、「クレジット」「タッチ」と書かれたボタンを探すとスムーズに進みます。
暗証番号やサインの要否
セブン‐イレブンでは、10,000円以下のクレジットカード支払いはサインが不要です。10,001円以上は暗証番号の入力かサインが必要で、タッチ決済(非接触決済)も使えません。
ファミリーマートでは、10,000円以上の支払いで暗証番号の入力が必要です。高額の支払いでは、事前に暗証番号を確認しておくと会計がスムーズでしょう。
出典:セブン‐イレブン『クレジットカード、ブランドプリペイド、ブランドデビット』、ファミリーマート『クレジットカード|サービス』
コンビニでカード払いできないもの
コンビニのレジでも、払込票・切手・プリペイドカードなどはクレジットカードで払えません。セブン‐イレブンとファミリーマートの公式案内では、次のものがカード払いの対象外です。
| 区分 | セブン‐イレブン | ファミリーマート |
| 払込票・代金の支払い | 公共料金等の収納代行、インターネット代金収納(一部を除く) | 公共料金等の各種代金お支払い |
| 切手・はがき・印紙 | 切手・印紙・ハガキ・年賀ハガキ | 切手・はがき・印紙類 |
| プリペイドカード・金券 | クオ・カード、テレホンカード、プリペイドカード、ビール券など | プリペイドカード類(POSAカード)、ゴミ処理券等の金券類 |
| 電子マネー | 各種電子マネーへの現金チャージ | 電子マネーチャージ |
| その他 | マルチコピー機でのサービス(一部チケット除く)、地区指定ゴミ袋 | マルチコピー機取扱い商品・サービス、一部の自治体指定ごみ袋 |
出典:セブン‐イレブン『クレジットカード、ブランドプリペイド、ブランドデビット』、ファミリーマート『クレジットカード|サービス』
振込用紙(払込票)は原則カード払いができない
コンビニで振込用紙(払込取扱票)をクレジットカードで払うことは、原則できません。税金や電気・ガス・水道などを振込用紙で払う場合は、現金が基本です。
コンビニの収納代行で振込用紙を使う支払いは、原則としてクレジットカード払いに対応していません。振込用紙が手元にある時点では、現金を用意しておくのが確実でしょう。
出典:三井住友カード株式会社『コンビニ振込用紙の支払いでクレジットカードは使える?』
nanacoへのチャージとポイント
セブン‐イレブンでは、電子マネーnanacoへのチャージを経由する方法がよく話題になります。ただしnanacoクレジットカードでnanacoへクレジットチャージした場合、ポイントは貯まりません。
チャージでポイントが付くかどうかはカードごとに異なり、改定されることもあります。利用前に、手持ちのカードがnanacoチャージのポイント対象かを公式で確認しておきましょう。
出典:nanaco『nanacoクレジットカードのポイント』
公共料金や税金はカード払い・アプリ払いに切り替える
毎月の公共料金は、そもそも振込用紙をやめてカード払いに切り替えるのが王道です。電気・ガス・水道は各社の会員ページからクレジットカード払いへ変更でき、支払いのたびにポイントが貯まります。
コンビニに行かずに払う方法は、クレジットカード払い・口座振替・スマホアプリ払いの3つに整理できます。税金は国税・地方税ともにカード払いに対応し、国税は専用の納付サイト、地方税は対応する自治体やアプリから手続きする形です。
ただしカード払いやチャージには決済手数料がかかる場合があるため、手数料と還元率を見比べてから選ぶのが安全でしょう。
出典:三井住友カード株式会社『コンビニ振込用紙の支払いでクレジットカードは使える?』
通販の「コンビニ払い(後払い)」をカードに変えるには
ネット通販の支払い方法としての「コンビニ払い」は、注文時に選ぶ決済手段です。カード払いにしたいときは、コンビニ店頭でカードを使うのではなく、注文時の決済方法でクレジットカード払いを選び直すのが基本になります。
すでに払込票が発行されている場合、その用紙をコンビニでカード払いすることは原則できません。次回以降の注文では、最初からカード払いを選んでおくとポイントを取りこぼしません。
コンビニでクレジットカードを使うメリット
コンビニでのカード払いには、現金にはない利点があります。第一に、セブン‐イレブンのnanacoクレジットカードや、対象のコンビニ・飲食店のスマホのタッチ決済なら高い還元を受けられる点です。
第二に、支払いのスピードが挙げられます。かざすだけで決済が終わるため、小銭を探す手間がなく、レジでの時間も短縮できるでしょう。
第三に、家計管理のしやすさがあります。利用明細に履歴が残るので、コンビニでの細かな支出も後からまとめて把握できるのが便利です。現金チャージの手間がいらず、残高を気にせず使える点も、日常使いでは助かるでしょう。
コンビニでクレジットカードを使う際の注意点
便利な一方で、知らないと損をする注意点もあります。還元の条件や支払い方法を理解しておくと、思わぬ取りこぼしやトラブルを避けられます。
支払いは1回払いのみ
セブン‐イレブンとファミリーマートのレジでは、クレジットカードの支払い回数は1回のみです。分割払いやリボ払いをレジで指定することはできません。
ほかの支払い方法との併用
セブン‐イレブンでは、クレジットカードとnanaco・交通系電子マネー・楽天Edy・QUICPay・ほかのクレジットカード・バーコード決済・現金を、1回の会計で併用できません。
ファミリーマートでも複数枚のクレジットカードは併用できません。ファミリーマート発行の割引券・引換券、デジタルのギフト券、dポイント・楽天ポイント・Vポイントは、クレジット決済の前に処理すれば併用できます。
出典:セブン‐イレブン『クレジットカード、ブランドプリペイド、ブランドデビット』、ファミリーマート『クレジットカード|サービス』
少額の利用は店員に迷惑?
コンビニでの少額のカード払いは、店舗が決済手段として用意している以上、迷惑にはあたりません。タッチ決済なら会計も数秒で済むため、現金よりむしろスムーズです。ガムひとつでも気兼ねなくカードを使って問題ないと考えてよいでしょう。
リボ払い専用カードに注意する
カードのなかには、支払い方法が自動的にリボ払いに設定される専用カードもあります。リボ払いは手数料が継続的に発生するため、コンビニでの少額利用でも残高が膨らみやすくなります。申し込み前に、支払い方式が1回払い中心かどうかを確認しておくと安心です。
暗証番号とセキュリティ
一定金額を超える支払いでは、暗証番号の入力を求められることがあります。入力時は周囲から手元が見えないよう配慮すると、のぞき見のリスクを抑えられるでしょう。
ナンバーレスカードやカードレスのカードは券面に番号がないため、盗み見による不正利用のリスクを下げられます。万一に備え、利用通知の設定をオンにしておくと、身に覚えのない決済にすぐ気づけます。
高還元の対象外になるケース
三井住友カード系の7〜8%還元は、スマホのタッチ決済を使うことが前提です。物理カードを直接かざすタッチや、バーコード決済を併用した支払いでは、還元率が通常水準に下がります。
nanacoクレジットカードのセブン‐イレブンでの上乗せも、たばこ・7NOW・QUICPayでの支払いは対象外です。還元を受けられているかは、利用明細やアプリのポイント表示で定期的に確認しておくと取りこぼしを防げます。
コンビニ クレジットカードのよくある質問
コンビニでカード決済すると暗証番号は必要?
少額の支払いなら、暗証番号もサインも不要なことが一般的です。セブン‐イレブンは10,001円以上、ファミリーマートは10,000円以上で暗証番号の入力などが必要になります。
セブン‐イレブンでクレジットカードが使えない理由は?
払込票(公共料金等の収納代行)、切手・印紙・はがき、プリペイドカード、電子マネーへの現金チャージは、そもそもクレジットカードで払えない商品です。10,001円以上の支払いではタッチ決済が使えず、銀聯クレジットも使えません。
出典:セブン‐イレブン『クレジットカード、ブランドプリペイド、ブランドデビット』
コンビニで少額をカード払いするのは迷惑?
迷惑にはあたりません。コンビニはカード決済に対応しており、タッチ決済なら会計も短時間で終わります。
コンビニでキャッシングは使える?
キャッシング枠のあるカードなら、コンビニのATMで借り入れができる場合があります。ただしカードレスの三井住友カード(CL)のように、ATM利用に対応していないカードもあるので注意が必要です。借り入れには金利がかかるため、計画的な利用を前提にしましょう。
高校生や学生でもコンビニ用のカードは作れる?
高校生は原則として本会員のクレジットカードを作れません。大学生や専門学生など18歳以上の学生であれば、JCBカード Wのように学生でも申し込めるカードがあります。
スマホのタッチ決済ができない店ではどうなる?
タッチ決済に対応していない店舗では、カードを差し込む通常の決済になります。その場合は7〜8%の対象外となり、カードの通常還元率が適用されます。
コンビニでApple PayやGoogle ウォレットは使える?
セブン‐イレブンは、タッチ決済(コンタクトレス)マークの付いたカードに対応しています。
三井住友カード(NL)をスマホに登録しておけば、対象のコンビニ・飲食店ではスマホのタッチ決済で7%還元になります。物理カードを持ち歩かなくても、スマホ1台で支払いが完結する形です。
コンビニのセルフレジでもタッチ決済はできる?
多くのコンビニのセルフレジは、タッチ決済に対応しています。画面で「クレジット」や「タッチ決済」を選び、リーダーにスマホをかざせば支払える仕組みです。有人レジが混んでいるときは、セルフレジのほうがスムーズなこともあります。
貯まったポイントはコンビニの支払いに使える?
VポイントやPonta、dポイントなどは、対応するコンビニで1ポイント1円として支払いに使えます。
nanacoポイントは電子マネーnanacoに交換すると、1ポイント1円としてセブン‐イレブンなどで使えます。貯めたポイントをコンビニで使い切る運用なら、有効期限切れも防ぎやすいでしょう。
nanacoチャージでポイントは貯まる?
カードによって異なります。nanacoクレジットカードからnanacoへのクレジットチャージはポイントの対象外です。ほかのカードも、利用前に各カードの公式案内で確認しておくと安心です。
ファミリーマートで得する支払い方法は?
ファミマカードをファミペイと連携し、ファミマカードで支払う方法が軸になります。ファミペイ連携後はファミリーマート店舗の決済が5%割引になります。
出典:ファミリーマート『ファミマカードが登場! ファミペイ連携で割引率が最大5%に!』
タッチ決済とiD・QUICPayの違いは?
タッチ決済は、Visa・Mastercardなど国際ブランドの仕組みでカードをかざして払う方法です。iDやQUICPayは、それとは別の決済サービスです。
三井住友カードの対象のコンビニ・飲食店での7%還元は、ブランドの「タッチ決済」を使うことが条件です。同じカードでもiDで払うと7%の対象になりません。nanacoクレジットカードも、QUICPayで払うとセブン‐イレブンの上乗せの対象外です。
コンビニ払いとコード決済はどちらが得?
還元率だけで見ると、セブン‐イレブンのnanacoクレジットカードや、対象のコンビニ・飲食店でのスマホのタッチ決済7〜8%が高い水準です。PayPayなどのコード決済は、チャージ元やキャンペーンによって還元率が変わります。
ただしセブン‐イレブンでは、クレジットカードとバーコード決済を1回の会計で併用できません。普段の還元率はクレジットカードを軸にし、コード決済限定のキャンペーン時だけ使い分けるのが現実的な戦略でしょう。
まとめ
コンビニでの還元率の上限で比べると、1位はセブン‐イレブンで最大11%のnanacoクレジットカードです。条件は7iDの登録と支払口座の設定で、たばこ・7NOW・QUICPayは上乗せの対象外になります。
複数のチェーンを1枚でまとめるなら、2位の三井住友カード(NL)が軸です。対象のコンビニ・飲食店でスマホのタッチ決済またはモバイルオーダーで支払うと7%還元、Oliveフレキシブルペイなら8%還元になります。
ローソンはローソンPontaプラス、ファミリーマートはファミマカードというように、店舗ごとに軸を決める方法もあります。振込用紙(払込票)や切手は原則カード払いができないため、公共料金はカード払いやアプリ払いへの切り替えを検討してください。
セブン‐イレブンでの支払いをまとめて見直したい人は、セブン‐イレブンで得するクレジットカードの比較も参考になるはずです。
| カード名 | 申込 | 年会費 | 還元率 | 国際ブランド | 付帯サービス | 電子マネー | 特典 | 申込 |
|---|---|---|---|---|---|---|---|---|
|
三井住友カード(NL)
|
公式サイト | 永年無料 | 0.5%〜7% | Visa / Mastercard | ETCカード / 家族カード / ナンバーレス | iD(専用) / PiTaPa / WAON / Apple Pay / Google Pay / Samsung Pay |
|
公式サイト |
|
Oliveフレキシブルペイ
|
公式サイト | 永年無料 | 0.5% | Visa | 支払いモード切替 / ETCカード | Apple Pay / Google Pay / Samsung Pay |
|
公式サイト |