30代になると支出の幅が広がり、「クレジットカードの2枚持ち」を検討する人が増えてきます。
ただ、組み合わせを間違えると年会費が無駄になったり、獲得したポイントが分散して使い切れなくなったりします。
この記事では、30代が2枚持ちで押さえておきたい選び方と、生活スタイル別のおすすめ組み合わせ5パターンを、各カード会社の公式情報をもとに整理しました。

綾野 友人(あやの ともひと)
大学卒業後、投資系不動産会社に勤務。資産形成や不動産投資の実務に携わりながら経験を積み、独立。賃貸・売買(購入・売却)を行う不動産会社を運営するとともに、現在はファイナンシャルプランナーとして活動中。不動産に強いお金の専門家として、住宅購入・不動産投資・保険の見直しなど、ライフプラン全体を見据えた相談に対応している。
■保有資格
1級ファイナンシャル・プランニング技能士・CFP®(日本FP協会認定)・宅地建物取引士

クレジットカード2枚持ちで重視すべき5つのポイント

30代がクレジットカードを2枚持ちする場合は、特典やポイント還元率の違いなどを入念にリサーチしましょう。漠然とカードを選んでしまうと、2枚とも年会費がかかったり、特典が重複したりして、2枚持ちの意味がなくなる場合があります。
ここでは、30代がクレジットカードの2枚持ちで失敗しないための「5つのポイント」について詳しく解説します。
年会費を無理なく払い続けられるか
クレジットカードの2枚持ちで、最初に確認すべき点は「年会費」です。ポイント還元で年会費分の出費を相殺できるなら良いですが、ポイント還元率が低いカードだと、実質損をしてしまうケースもあります。
クレジットカードを選ぶ前には、年間利用額の目安を計算しておき、年会費とポイント還元額との差をシミュレーションしておくのがおすすめです。
ポイント還元や特典など2枚の役割が重複していないか
2枚とも特典が似ているカードを選ぶと、使い分けの意味が薄くなってしまうかもしれません。たとえば、「コンビニ利用でポイントが貯まるカード」を2枚持っていても、2枚持ちのメリットはないでしょう。
「1枚目は普段の買い物でポイントが貯まるカード」、「2枚目は交通費でポイントが貯まるカード」といったように、利用シーンごとで特典が異なる2枚を持つのが理想です。
ポイントやマイルを集約できるか
2枚のカードで貯めたポイントの交換先がバラバラだと、管理もしづらくなります。クレジットカードを2枚持ちする場合は、最終的に同じポイントやマイルへ交換できるカードを選ぶのがおすすめです。
楽天ポイントやdポイント、JALやANAのマイルなど、使い勝手が良い交換先を軸にカードを選びましょう。また、カード申し込み前には、交換レートや交換に必要なポイント数を確認しておくと安心です。
国際ブランドが分かれているか
国際ブランドが同じカードを2枚持つと、特定の場面で支払いに困るケースがあります。国内では問題なくても、海外の店舗ではVisaやMastercardのみ対応しており、JCBが使えないことがあるため注意が必要です。
逆に、日本国内で使う場合は、JCBのキャンペーンなどが有利になるケースもあります。1枚目は「VisaまたはMastercard」で契約し、2枚目は「JCB」といった組み合わせにしておくと、ほとんどのエリアで問題なく決済できます。
40代以降も使い続けられるか
40代以降使い続けられるカードかどうかも、大切なポイントです。「将来的にゴールドカードへ移行できるか?」「同じ系列のカード会社で上位カードが用意されているか?」を確認しておくと良いでしょう。
40代以上になると、ビジネスや接待などの場面で、ステータス性が高いクレジットカードが必要になるシーンが増えるかもしれません。30代のいまだけでなく、その先の利用方法も考えながらカードを選びましょう。
30代におすすめの2枚持ち組み合わせ5パターン

30代でクレジットカードを2枚持つなら、特典やポイント還元率の違いを意識して組み合わせを選びましょう。「普段の買い物用」「ネットショッピング用」「交通費の支払用」などで分けておくのがおすすめです。
ここでは、30代におすすめの「メインカード×サブカード」の組み合わせを5パターン紹介します。自分の生活スタイルを考えながら、相性の良い2枚を見つけてみましょう。
JCBカード W × 楽天カード
| カード名 | JCBカード W | 楽天カード |
| 使い分けのポイント | Amazon.co.jpやコンビニの利用でポイントを貯める | 楽天市場や楽天サービスで楽天ポイントを貯める |
| 発行会社 | 株式会社ジェーシービー | 楽天カード株式会社 |
| 年会費 | 永年無料 | 永年無料 |
| 国際ブランド | JCB | Visa、Mastercard、JCB、American Express |
| ポイント還元率 | 1.0% | 1.0% |
| 追加カード | 家族カード、ETCカード | 家族カード、ETCカード |
| 公式サイト | https://www.jcb.co.jp/ordercard/kojin_card/w/ | https://www.rakuten-card.co.jp/ |
JCBカード W × 楽天カードの組み合わせは、「普段ネット通販をよく利用する人」かつ「楽天経済圏のサービスを利用する人」におすすめです。
JCBカード Wは、Amazon.co.jpの利用で還元率が最大2%にアップします(※1)。ネット通販の支払いを1枚に寄せておけば、少額の買い物でも無理なくポイントが積み上がります。
一方、楽天カードは楽天市場での買い物が合計3倍、還元率3.0%です(※2)。日用品やまとめ買いを月5万円分楽天市場で購入すると、月1,500円分、年間で18,000円分のポイントを獲得できます。
この2枚で「Amazon.co.jpや普段の支払はJCBカード W」「楽天市場は楽天カード」と使い分けると、年会費無料のままでも年間2万円以上のポイント還元を狙えます(月3万円+月5万円を利用した場合)。
※1:J-POINTパートナー(優待店)が対象。事前のポイントアップ登録が必要。
※2:内訳は楽天市場のお買い物通常ポイント1倍、楽天カードご利用通常ポイント1倍、楽天カードご利用本特典ポイント1倍。特典分の進呈には上限や条件がある。
出典:JCB「JCB カード W」/JCB「Amazon.co.jpでクレジットカードを使うなら」/楽天市場「SPU(スーパーポイントアッププログラム)」
三井住友カード(NL)× ビューカード スタンダード
| カード名 | 三井住友カード(NL) | ビューカード スタンダード |
| 使い分けのポイント | 対象のコンビニ・飲食店などでの支払いでVポイントを貯める | 通勤や出張でJRE POINTを貯める |
| 発行会社 | 三井住友カード株式会社 | 株式会社ビューカード |
| 年会費 | 永年無料 | 524円(税込) |
| 国際ブランド | Visa、Mastercard | Visa、Mastercard、JCB |
| ポイント還元率 | 0.5% | 0.5% |
| 追加カード | 家族カード、ETCカード | 家族カード、ETCカード |
| 公式サイト | https://www.smbc-card.com/ | https://www.jreast.co.jp/card/first/viewcardstandard.html |
三井住友カード(NL)× ビューカード スタンダードの組み合わせは、普段使いで得られるポイントと、通勤通学で獲得できるポイントをダブル取りしたい人におすすめです。
三井住友カード(NL)は、セブン‐イレブンやマクドナルドなどの対象のコンビニ・飲食店で、スマホのタッチ決済またはモバイルオーダーで支払うと、利用金額200円(税込)につき7%ポイント還元になります(※1)。
ランチなどで月2万円をこれらの店舗で支払った場合、1,400円分のポイントが獲得できる計算です。
これを1年間続けると16,800円となり、普段使いでも無理なくポイントを貯められます。
一方、ビューカード スタンダードは、Suicaのオートチャージで1.5%、モバイルSuica定期券の購入では5%相当のJRE POINTが付くため(※2)、毎日の通勤通学と相性が良いカードです。
「コンビニや外食などの普段使いは三井住友カード(NL)」「定期券や交通費はビューカード スタンダード」と使い分ければ、年会費を上回るポイントも十分に狙えます。
※1:カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
※2:モバイルSuica定期券の「5%還元」は、定期券購入で付与される2%と、ゴールド以外のビューカードで決済した際に付与される3%の合計。みどりの窓口や券売機での購入は対象外で、1,000円(税込)につき5ポイント。
出典:三井住友カード「対象のコンビニ・飲食店でのポイント還元」/ビューカード「ビューカード スタンダード」
アメリカン・エキスプレス®・ゴールド・プリファード・カード × SAISON CARD Digital
| カード名 | アメリカン・エキスプレス®・ゴールド・プリファード・カード | SAISON CARD Digital |
| 使い分けのポイント | 旅行関連サービスで特典をもらう | 普段使いで永久不滅ポイントを貯める |
| 発行会社 | アメリカン・エキスプレス・インターナショナル, Inc. | 株式会社クレディセゾン |
| 年会費 | 39,600円(税込) | 無料(※2) |
| 国際ブランド | American Express | Visa、Mastercard、JCB、AMERICAN EXPRESS |
| ポイント還元率 | 1.0% | 0.5% |
| 追加カード | 家族カード、ETCカード | 家族カード、ETCカード |
| 公式サイト | https://www.americanexpress.com/jp/credit-cards/gold-preferred-card/ | https://www.saisoncard.co.jp/creditcard/lineup/082/ |
ゴールド・プリファード・カード × SAISON CARD Digitalの組み合わせは、旅行や記念日などでのカード決済が多く、かつ普段使いで効率よくポイントを貯めたい人におすすめです。
ゴールド・プリファード・カードは、年間200万円(税込)以上のカード利用とカード継続を条件に、国内対象ホテルで使える1泊2名分の無料宿泊券「フリー・ステイ・ギフト」が届きます(※1)。
年200万円を使える人であれば、5万円前後のホテルに無料宿泊した場合にこの特典だけで年会費39,600円(税込)を上回る計算です。
一方、SAISON CARD Digitalは、日常の買い物やオンライン決済で効率よくポイントが貯まります。たとえば、月5万円をSAISON CARD Digitalで決済すれば、還元率0.5%でも年間3,000円相当の永久不滅ポイントが貯まります。
スマホ上で即時発行できるため、急ぎでネット決済をしたい場合でも使いやすいでしょう。「会食や旅行などの高額支出はゴールド・プリファード・カード」「日常の買い物やオンライン決済はSAISON CARD Digital」という使い分けがおすすめです。
※1:対象ホテルや内容は変更される場合あり。
※2:SAISON CARD Digitalは、入会月から翌年同月までにカードの利用がない場合、カードサービス手数料1,650円(税込)がかかる。
出典:アメリカン・エキスプレス「ゴールド・プリファード・カードの特典」/クレディセゾン「SAISON CARD Digital」
三菱UFJカード・プラチナ・アメリカン・エキスプレス®・カード × dカード
| カード名 | 三菱UFJカード・プラチナ・アメリカン・エキスプレス®・カード | dカード |
| 使い分けのポイント | 保険やコンシェルジュサービスを重視 | 日常の支払いでdポイントを効率よく貯める |
| 発行会社 | 三菱UFJニコス株式会社 | 株式会社NTTドコモ |
| 年会費 | 22,000円(税込) | 永年無料 |
| 国際ブランド | American Express | Visa、Mastercard |
| ポイント還元率 | 0.5% | 1.0% |
| 追加カード | 家族カード、ETCカード | 家族カード、ETCカード |
| 公式サイト | https://www.cr.mufg.jp/amex/platinum/index.html | https://dcard.docomo.ne.jp/st/index.html |
旅行が趣味で、かつ日常使いでカードをよく利用する人なら、三菱UFJカード・プラチナ・アメックス × dカードの組み合わせがおすすめです。
三菱UFJカード・プラチナ・アメックスは、旅行関連の特典が手厚いクレジットカードです。海外旅行傷害保険は最高1億円が用意されています。
内訳は自動付帯分が最高5,000万円、日本出国前に公共交通乗用具または募集型企画旅行の費用をカードで支払った場合に上乗せされる利用付帯分が最高5,000万円となります(※1)。
さらに、空港ラウンジを利用できるプライオリティ・パスが付帯し、本会員・家族会員のいずれも申し込めます。旅行や出張の頻度によっては、年会費分を十分に回収できるかもしれません(※2)。
一方、普段の買い物はdカードに集約するのがおすすめです。dカードは通常の買い物で1%のdポイントが還元され、ドコモのケータイ料金やドコモ光の利用料金もdポイントクラブ会員向けの1%還元の対象になります(※3)。
また、ahamoの利用料金をdカードで支払うと、月間データ容量が1GB増量されます。通信量を追加購入すると1GBあたり数百円かかることを考えると、実質的な節約にもなるでしょう。
「旅行や出張には三菱UFJカード・プラチナ・アメックス」「日常の買い物はdカード」と使い分ければ、年会費以上の特典が得られます。
※1:治療費用・携行品損害などは別枠で、それぞれ上限あり。
※2:プライオリティ・パスの内容や利用条件は変更される場合あり。同伴者の利用は1名あたり35米ドルが必要。
※3:dカードは2026年2月1日以降、電気料金・ガス料金・水道料金・地方税共同機構(eLTAX)での納税について、ポイント付与が100円につき1ポイントから200円につき1ポイント(1.0%→0.5%)へ見直されている。10%還元はdカード GOLD固有の特典。
出典:三菱UFJニコス「海外旅行傷害保険」/dカード「dカード特約店」/dカード「公共料金・税金などのdポイント還元率の見直し」
JCB CARD W plus L × イオンカードセレクト
| カード名 | JCB CARD W plus L | イオンカードセレクト |
| 使い分けのポイント | ネット通販で効率よくポイントを貯める | 食料品や日用品の支払いでWAON POINTを貯める |
| 発行会社 | 株式会社ジェーシービー | 株式会社イオン銀行(発行業務受託:イオンクレジットサービス株式会社) |
| 年会費 | 永年無料 | 永年無料 |
| 国際ブランド | JCB | Visa、Mastercard、JCB |
| ポイント還元率 | 1.0% | 0.5% |
| 追加カード | 家族カード、ETCカード | 家族カード、ETCカード |
| 公式サイト | https://www.jcb.co.jp/ordercard/kojin_card/os_card_wplusl.html | https://www.aeon.co.jp/card/lineup/select/ |
普段のネット通販と、週末のまとめ買いでの特典を両方得たいなら、JCB CARD W plus L × イオンカードセレクトの2枚持ちがおすすめです。
JCB CARD W plus Lは、基本のポイント還元率が1.0%です。Amazon.co.jpなどのJ-POINTパートナー(優待店)では、還元率が最大2.0%にアップします(※1)。
ECサイトでの購入をJCB CARD W plus Lに集約すれば、効率よくポイントを貯められるでしょう。
一方、イオンカードセレクトは「毎月20日・30日のお客さま感謝デー」で使うのがおすすめです。
お客さま感謝デーでは、イオングループでの買い物が5.0%割引になります。週末に食料品や日用品を1回15,000円まとめ買いすると、750円が割引されます。
これを月2回利用した場合は月1,500円、年間18,000円分の節約になります。あわせてWAON POINTが200円につき2ポイント貯まります(※2)。
「ネット通販はJCB CARD W plus L」「週末の食料品や日用品のまとめ買いはイオンカードセレクト」で使い分けるのがおすすめです。
※1:J-POINTパートナー(優待店)で、事前にポイントアップ登録を行った場合に適用。
※2:イオンカードセレクトの5.0%割引はイオングループの対象店舗のみ。グループ外での利用時の還元率は0.5%。引き落とし口座はイオン銀行に限定。
出典:JCB「JCB カード W plus L」/イオンカード「イオンカードセレクト」
30代の男性が持つべきおすすめのクレジットカード

30代になると、普段の買い物に加え、出張や会食・家電購入など大きな出費も増えてきます。カードを選ぶ際は、「どのようなシーンでカードを使うのか?」を考えましょう。なんとなくカードを選んでしまうと、特典をもらい損ねてしまうケースがあります。
ここでは、日常の買い物や交通費などの支払いにおすすめの「30代男性が持つべきクレジットカード」を3枚紹介します。
三井住友カード(NL)

| 年会費 | 永年無料 |
| 国際ブランド | Visa、Mastercard |
| ポイント還元率 | 0.5%(対象店舗でスマホのタッチ決済またはモバイルオーダーで7%) |
| 総利用枠 | ~100万円 |
| 発行期間 | 最短10秒でカード番号を表示 ※即時発行ができない場合があります |
| 旅行傷害保険 | 最高2,000万円の海外旅行傷害保険(利用付帯) ※事前に旅費などを当該カードでクレジット決済いただくことが前提です。 |
| 追加カード | 家族カード、ETCカード発行可 |
| 電子マネー | iD(専用) PiTaPa WAON Apple Pay Google Pay Samsung Pay |
| ポイント有効期限 | ポイントの最終変動日から1年間(自動延長) |
| 公式サイト | https://www.smbc-card.com/nyukai/card/numberless.jsp |
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
三井住友カード(NL)は、セキュリティを重視する30代男性におすすめのカードです。券面にカード番号や有効期限が記載されていないナンバーレス仕様のため、他人から番号を盗み見されるリスクがありません。
また、SBI証券のクレカ積立にも対応しており、毎月の積立額に対して最大0.5%のVポイントが付与されます。クレカ積立の上限は月10万円で、将来の資産形成を考え始めた30代におすすめです(※1)。
なお、対象のコンビニ・飲食店などで高いポイント還元が受けられる三井住友カード(NL)ですが、対象となるのはスマホのタッチ決済またはモバイルオーダーでの支払いです。
カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外となるため、支払方法に注意しましょう。
※1:特典を受けるには一定の条件がございますので、三井住友カードのHPをご確認ください。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
出典:三井住友カード「対象のコンビニ・飲食店でのポイント還元」
ビューカード スタンダード
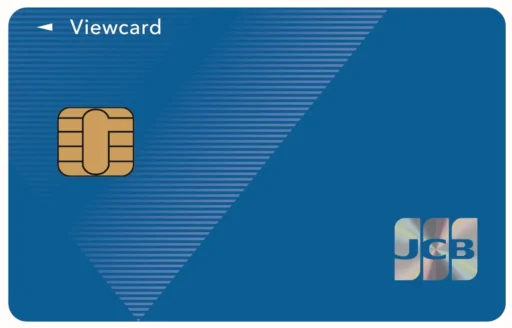
| 年会費 | 524円(税込) ※家族カードも1枚につき524円(税込) ※利用額による無料化の条件はありません |
| 国際ブランド | Visa / Mastercard / JCB |
| カードタイプ | 申込時に「Suica付」「タッチ決済付」のいずれかを選択 ※Suica機能付きにタッチ決済は搭載できません ※カード一体型のSuica定期券付は更新カードのみの発行で、新規申込では選べません |
| ポイント還元率 | 0.5%〜(基本1,000円(税込)につきJRE POINT5ポイント。Suica・モバイルSuicaへのチャージ1.5%、モバイルSuica定期券の購入は合計5%=VIEWプラス3%+モバイルSuica2%) |
| 旅行傷害保険 | 国内 死亡・後遺障害 最高1,000万円/海外 死亡・後遺障害 最高500万円(いずれも利用付帯) ※きっぷや旅行商品を当該カードで購入した場合が補償の対象です |
| 発行期間 | 通常発行は最短7日/バーチャルカードは申込完了から最短5分 |
| 追加カード | 家族カード(524円・税込)/ビューETCカード(524円・税込) |
| 電子マネー | Suica(「Suica付」を選んだ場合はオートチャージに対応)/ Apple PayのSuica / Google PayのSuica |
| 公式サイト | https://www.jreast.co.jp/card/first/viewcardstandard.html |
※えきねっとで「駅で支払う」を選択した場合、JRツアー・駅レンタカーは対象外で0.5%となります
※東京モノレール線内完結・しなの鉄道線内完結のモバイルSuica定期券は対象外で0.5%となります
※年会費・各種手数料・キャッシング、他社電子マネーへのチャージはJRE POINT付与の対象外です
※2026年9月1日から対象の駅ビル・エキナカ優待店で最大3.5%(通常1%+期間限定ポイント2%+請求確定時0.5%)。期間限定ポイントの有効期限は6〜12か月です
ビューカード スタンダードは、通勤や出張など電車移動が多い30代男性におすすめのカードです。Suicaへのオートチャージで1.5%相当のポイントが付与されるため、普段の移動や駅ナカでの買い物などでも無理なくポイントが積み上がります。
一方で、年会費は524円(税込)かかります。公式サイトは年会費を上回るポイントを獲得する目安として、月平均3,000円以上(年36,000円)のオートチャージを挙げています。
また、通常のショッピング利用ではポイント付与が1,000円(税込)につき5ポイントとなり、少額決済が多いと端数が切り捨てられてしまう点には注意しましょう。
dカード

| 年会費 | 永年無料 |
| 国際ブランド | Visa、Mastercard |
| ポイント還元率 | 1.0% |
| 発行期間 | 約1週間 |
| 追加カード | 家族カード、ETCカード発行可 |
| 電子マネー | ApplePay、GooglePay |
| 公式サイト | https://dcard.docomo.ne.jp/st/index.html |
dカードは、ドコモのスマートフォンを利用している30代男性におすすめのクレジットカードです。スマートフォンの購入から1年間は、紛失や盗難などでも最大3万円まで補償されるため(※1)、想定外の修理費も抑えられます。
また、dカード特約店では決済ポイントに割引や特約店ポイントが上乗せされます。マツモトキヨシはdカード払いで3%割引と割引後100円につき1ポイント、スターバックスはスターバックス カードへのチャージで100円につき3ポイントが付きます(※2)。
一方で、注意点もあります。2026年2月1日から、電気料金・ガス料金・水道料金・地方税共同機構(eLTAX)での納税は、ポイント付与率が1.0%から0.5%に見直されています(※3)。公共料金の支払いは、別のカードと使い分けるのがおすすめです。
※1:購入から1年以内、補償上限3万円、条件あり
※2:上乗せの内容や率は特約店ごとに異なる
※3:2026年2月1日から100円につき1ポイント→200円につき1ポイントに変更。ドコモでんき・ドコモ ガス・ENEOSでんき等の関連特約店は対象外
出典:dカード「dカード」/dカード「公共料金・税金などのdポイント還元率の見直し」
30代の女性が持つべきおすすめのクレジットカード

30代の女性は、日常の買い物だけでなく、ネットショッピングや医療・美容、急な出費など、クレジットカードを使う場面も多くなります。
ここでは、ポイント還元額や女性向けの特典内容などを見ながら、30代の女性が無理なくお得に使えるクレジットカードを3枚紹介します。
JCB CARD W plus L

| 年会費 | 永年無料(18歳〜39歳までの入会が条件。入会後は40歳以降も無料) |
| 国際ブランド | JCB |
| ポイント還元率 | 1.0%〜10.5%(通常ポイントが常に2倍の1.0%。優待店利用で最大10.5%) |
| 発行期間 | 最短5分(ナンバーレスタイプ・即時発行の場合。※受付時間 9:00〜20:00) |
| 追加カード | 家族カード(無料)、ETCカード(無料) |
| 電子マネー | QUICPay、JCBのタッチ決済、Apple Pay / Google Pay、MyJCB Pay |
| 公式サイト | https://www.jcb.co.jp/promotion/ordercard/wplusl/index.html?50195333150100 |
JCB CARD W plus Lは、女性向けの特典が用意されたクレジットカードです。通常疾病に加えて女性特有の疾病の治療費用をサポートする女性疾病保険に加入できる点は、JCB CARD W plus Lならではの特徴と言えるでしょう。
さらに、「LINDA」と呼ばれる女性向け優待・キャンペーンが利用できるのも魅力です。毎月10日・30日の「LINDAの日」では2,000円分のJCBギフトカードがもらえる企画があり、協賛企業による優待や割引特典、商品の抽選キャンペーンも用意されています。
イオンカードセレクト

| 年会費 | 永年無料 |
| 国際ブランド | Visa、Mastercard、JCB |
| ポイント還元率 | 0.5%(イオングループ利用時は1.0%) |
| 発行期間 | 1~2週間程度 |
| 追加カード | 家族カード、ETCカード発行可能 |
| 電子マネー | WAON |
| 公式サイト | https://www.aeon.co.jp/card/lineup/select/ |
イオンカードセレクトは、イオンでの特典に特化したクレジットカードです。クレジット+WAON+キャッシュカードの機能が1枚のカードに集約されており、複数のカードを持ち歩く必要がありません。
具体的なポイント還元は、WAONオートチャージが月間の合計金額に対して200円ごとに1ポイント、さらにイオングループの対象店舗でのWAON POINTが基本の2倍(200円ごとに2ポイント)となります。普段使いでも無理なくポイントを貯められるでしょう。
一方で、イオングループ以外でのクレジット利用は還元率0.5%に留まる点には注意が必要です。
SAISON CARD Digital

| 年会費 | 永年無料 |
| 国際ブランド | Visa / Mastercard / JCB / American Express |
| ポイント還元率 | 0.5%相当(1,000円につき1ポイントの「永久不滅ポイント」。1ポイント=最大5円相当) |
| 発行期間 | 最短5分(スマホアプリ「セゾンPortal」内でのデジタル発行) |
| 追加カード | ETCカード(無料)、家族カード(無料) |
| 電子マネー | QUICPay、iD(Apple Pay / Google Payに登録)、Suica、PASMO等 |
| 公式サイト | https://www.saisoncard.co.jp/creditcard/lineup/082/ |
SAISON CARD Digitalは、スマートフォンだけで支払いを完結させたい30代女性向けのカードです。
申し込み後、最短5分で公式スマホアプリ「セゾンPortal」にデジタルカードが発行され、Apple PayやGoogle Payに登録すればプラスチックカードを持たずに決済できます。
また、ポイントは有効期限のない永久不滅ポイントで、1,000円につき1ポイント貯まります。サブカードとして少額しか使わない場合でも、ポイント失効の心配がありません。
一方で、入会月から翌年同月までにカードの利用がないと、カードサービス手数料1,650円(税込)がかかる点には注意が必要です。1年に1回以上使えば手数料は発生しないため、スマホ決済用として普段使いするカードに設定しておくと安心でしょう。
出典:クレディセゾン「SAISON CARD Digital」/セゾンカードご利用ガイド「カードサービス手数料」
ステータス重視の30代におすすめクレジットカード

30代になると、クレジットカードは日常の支払いだけでなく、取引先との会食や友人との旅行など、他人の目が気になる場面も増えてきます。他人の前でクレジットカードを使う際に、ステータス性を気にする人も多いでしょう。
ここでは、年会費や旅行保険などの特典が手厚く、30代が持つのにふさわしいクレジットカードを2枚紹介します。
アメリカン・エキスプレス®・ゴールド・プリファード・カード
| 年会費 | 39,600円(税込) |
| 国際ブランド | American Express |
| ポイント還元率 | 1.0%〜3.0%(通常100円=1pt。対象加盟店ボーナスで3%還元) |
| 発行期間 | 約1週間〜3週間(最短60秒で審査完了。メタルカードのため郵送に時間を要する) |
| 追加カード | 家族カード(2枚まで無料、3枚目以降19,800円)、ETCカード(発行手数料935円、年会費無料) |
| 電子マネー | QUICPay、Apple Pay / Google Pay、タッチ決済 |
| 公式サイト | https://www.americanexpress.com/ja-jp/credit-cards/gold-preferred-card/ |
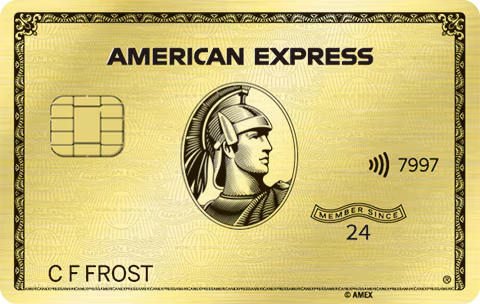
ゴールド・プリファード・カードには、対象店舗で2名以上のコース予約時に1名分が無料になる「ゴールド・ダイニング by 招待日和」があります。ポイント還元以外の特典が手厚く、30代が持つのにふさわしい1枚と言えるでしょう。
さらに、旅行代金をこのカードで支払うと、海外旅行で最高1億円、国内旅行で最高5,000万円の旅行傷害保険が適用されます(※1)。空港ラウンジは同伴者1名まで無料で利用できます。
出典:アメリカン・エキスプレス「ゴールド・プリファード・カードの特典」/アメリカン・エキスプレス「旅行傷害保険」
なお、ポイントの交換レートを高めるメンバーシップ・リワード・プラス(年間参加費3,300円・税込)は、このカードの会員であれば無料かつ自動的に登録されます。
ただしANAマイルへ移行する場合は、別途で年間参加費5,500円(税込)の「ANAコース」への登録が必要になる点に注意しましょう。
※1:いずれも利用付帯(旅行代金を当該カードで支払うことが前提)。治療費用や携行品損害は別枠で、それぞれ上限あり。
出典:アメリカン・エキスプレス「メンバーシップ・リワード・プラス」/アメリカン・エキスプレス「マイルへ移行」
三菱UFJカード・プラチナ・アメリカン・エキスプレス®・カード

| 年会費 | 22,000円(税込) |
| 国際ブランド | American Express |
| ポイント還元率 | 0.5%〜最大20.0%(基本1,000円で1pt。セブン-イレブン、ローソン等で最大20.0%還元) |
| 発行期間 | 最短3営業日(オンライン申込みの場合) |
| 追加カード | 家族カード(1枚目無料、2枚目以降3,300円)、ETCカード(無料) |
| 電子マネー | QUICPay、Apple Pay、タッチ決済(NFC) |
| 公式サイト | https://www.cr.mufg.jp/amex/apply/mucard_platinum/index.html |
三菱UFJカード・プラチナ・アメックスは、年会費22,000円(税込)でプラチナカードのサービスを利用できる点が特徴です。国内主要空港のラウンジに加え、プライオリティ・パスが付帯しており、国内外の空港ラウンジを追加料金なしで利用できます(※1)。
24時間対応のコンシェルジュや海外旅行傷害保険最高1億円(※2)など、サービス内容はプラチナカードとして十分な水準です。出張や旅行の機会がある30代なら、ステータス性を備えた1枚と言えるでしょう。
ただし、通常の買い物でのポイント還元率は0.5%と高くありません。普段の買い物は別のクレジットカードで決済し、このカードは「旅行専用で使う」といった利用方法がおすすめです。
※1:同伴者の利用は1名あたり35米ドルが必要。
※2:自動付帯分が最高5,000万円、利用付帯分が最高5,000万円の合計額。治療費用や携行品損害は別枠。
出典:三菱UFJニコス「海外空港ラウンジサービス プライオリティ・パス」/三菱UFJニコス「海外旅行傷害保険」
年会費無料で30代におすすめクレジットカード

クレジットカードを2枚持つなら、年会費の負担はできるだけ抑えたいところです。目立った特典がなく、かつ年会費が有料のカードは避けましょう。
ここでは、「年会費無料」かつ「日常使いでしっかりポイントが貯まる」、30代におすすめのクレジットカードを2枚厳選して紹介します。
JCBカード W

| 年会費 | 永年無料(39歳までに入会した場合) |
| 国際ブランド | JCB |
| ポイント還元率 | 通常1.0%相当、優待店利用で最大10.5%相当(※1) |
| 発行期間 | ナンバーレスカードは最短5分、プラスチックカードは約1週間 |
| 追加カード | 家族カード、ETCカード発行可能 |
| 電子マネー | Apple Pay、Google Pay、QUICPay |
| 公式サイト | https://www.jcb.co.jp/ordercard/kojin_card/os_card_w2.html |
JCBカード Wは、年会費が永年無料で、200円(税込)につき2ポイント、還元率1.0%のポイントが貯まるカードです。さらに、J-POINTパートナー(優待店)を利用すれば、対象店舗でポイントが最大21倍にアップします。
たとえばAmazon.co.jpは、ポイントアップ登録をすることでポイントが最大4倍、還元率は最大2%になります(※1)。月3万円を対象店舗で使った場合、年間ポイント獲得は7,200円相当となり、普段使いでも十分ポイントが貯まります。
ただし、新規入会の対象は18歳以上39歳以下です(※2)。40歳を過ぎてからの新規申し込みはできないため、早めに申し込んでおくのがおすすめです。
※1 事前にポイントアップ登録が必要。ショップにより倍率が異なる。
※2 39歳までに入会すれば、40歳以降も年会費無料のまま継続できる。
出典:JCB「JCB カード W」/JCB「Amazon.co.jpでクレジットカードを使うなら」
楽天カード

| 年会費 | 永年無料 |
| 国際ブランド | Visa、Mastercard、JCB、American Express |
| ポイント還元率 | 1.0% |
| 発行期間 | 約1週間 |
| 追加カード | 家族カード、ETCカード発行可能 |
| 電子マネー | Apple Pay、Google Pay、QUICPay、楽天Edy |
| 公式サイト | https://www.rakuten-card.co.jp/ |
楽天カードは、年会費無料でありながら、貯まったポイントを楽天経済圏で効果的に使える汎用性の高い1枚です。貯まった楽天ポイントは、楽天市場で使えるのはもちろん、下記のような使い方もできます。
- 楽天モバイルや楽天ひかりの通信費に充当
- 楽天証券でのポイント投資
- 楽天トラベルでの宿泊費や旅行代の支払い
一方で、公共料金・税金の支払いでは500円につき1ポイントしかつかないなど、還元率が低いケースがあります。すべての決済を楽天カードに集約するのは、避けたほうが良いでしょう。
出典:楽天カード「カード利用獲得ポイントの還元率が異なるご利用先」
クレジットカードを2枚持つメリット・デメリット

クレジットカードの2枚持ちは、効率よくポイントが貯まるなどメリットが多い一方で、管理が複雑になるなどのデメリットもあります。ここでは、2枚持ちのメリット・デメリットや、注意すべきポイントについて詳しく解説します。
クレジットカードを2枚持つメリット
クレジットカードの2枚持ちには、下記のメリットがあります。
- 「普段使い」と「旅行用」など、利用シーンごとで別の特典が狙える
- 特定の国際ブランドが使えないときでも支払いに困らない
- 利用枠に余裕が出る
- 不正利用・紛失時のリスク分散(1枚止まってももう1枚が使える)
具体的には、「コンビニや外食は、還元率が高いメインカード」「交通費やネット通販はサブカード」と分けるだけで、効率よくポイントを貯められます。さらに、それぞれのカードで利用枠が設定されるため、家電購入や旅行など高額決済にも対応しやすい点は大きな利点です。
クレジットカードを2枚持つデメリット
一方で、2枚持ちには下記のデメリットもあります。
- カード支払額や引き落とし日の管理が面倒
- 交換が面倒でポイント失効のリスクがある
- 年会費が想定より高くなる場合がある
カードを2枚持ちする場合は、毎月の支払額をしっかり管理しておかないと、「残高不足で延滞してしまう」といった事態にもなりかねません。
また、「楽天ポイント」と「dポイント」など、別々のポイントが少額のまま残って有効期限を迎えることもあります。2枚持ちをするなら、「ポイントは同じマイルなどに交換できるか?」など、無駄なくポイントが使えるかどうかをよく確認しておきましょう。
30代のクレジットカード2枚持ちでよくある質問

はじめてクレジットカードの2枚持ちを検討する際には、さまざまな疑問や不安が出てくるものです。最後に、30代がクレジットカードの2枚持ちを考える際によくある質問に答えていきます。
30代でゴールドカードは早すぎる?
30代でゴールドカードを持つこと自体「早すぎる」ということはありません。30代になると、出張や旅行・会食などでカードを使う場面も増えます。
旅行保険や空港ラウンジの利用など、ゴールドカードならではの特典も活用できます。ただし、特典を使えないまま「高い年会費が負担になる」という点には注意が必要です。
同じカード会社のクレジットカードを2枚持ってもいい?
同じカード会社で2枚持つことは可能です。ポイントも合算でき、管理もしやすくなります。
一方で、還元内容や使える特典が似ている場合が多く、2枚持ちする意味がなくなる点には注意しましょう。特典やカードの役割を明確に分けられるかどうか、事前に確認しておくことが大切です。
引き落とし口座は同じにできる?
2枚の引き落とし口座が同じでも、問題はありません。ただし、2枚のカード支払がひとつの口座で引き落とされるため、残高不足にならないよう注意しましょう。それぞれの支払額をアプリで管理しておくのがおすすめです。
40代になったら見直す必要はある?
40代になると、家族構成や生活スタイルも変わり、クレジットカードを見直したい場面も出てくるでしょう。ただ、30代で選んだカードが長く使えるものであれば、無理に切り替える必要はありません。年齢制限や特典内容の変更だけは定期的に確認し、必要に応じて検討しましょう。
まとめ
30代でクレジットカードの2枚持ちを検討する際は、「2枚をどう組み合わせて使うか?」が重要です。普段使いと、大きな買い物や旅行・交通費用などでクレジットカードを分け、効果的に特典が得られるかどうかをチェックしましょう。
また、40代以降もグレードアップしながら持ち続けられるカードかどうかも重要になります。30代の自分の生活に合った2枚をぜひ探してみましょう。
※記載のスペック情報は2026年8月24日時点の情報です。